Abschreibung bei Immobilien, einfach erklärt
Warum das Finanzamt einen Teil Ihrer vermieteten Wohnung mitbezahlt und was das für Ihre monatliche Zuzahlung bedeutet. Mit Auszügen aus meiner Masterarbeit, einem Bild zum Merken und einem Rechner für Ihre eigenen Zahlen.
Die Idee in einem Satz
Ein Gebäude hält nicht ewig. Das Finanzamt erkennt das an und erlaubt Ihnen, jedes Jahr einen kleinen Teil des Gebäudepreises als Kosten von Ihren Mieteinnahmen abzuziehen. Dieser Abzug heißt Abschreibung, im Steuerdeutsch AfA (Absetzung für Abnutzung).
Der Vergleich aus dem Alltag: Ein Handwerker kauft einen Transporter für 60.000 €. Er darf die Summe nicht auf einmal absetzen, sondern verteilt sie über sechs Jahre, also 10.000 € pro Jahr. Bei einer vermieteten Immobilie läuft es genauso, nur über einen viel längeren Zeitraum.
In meiner Masterarbeit habe ich das so formuliert:
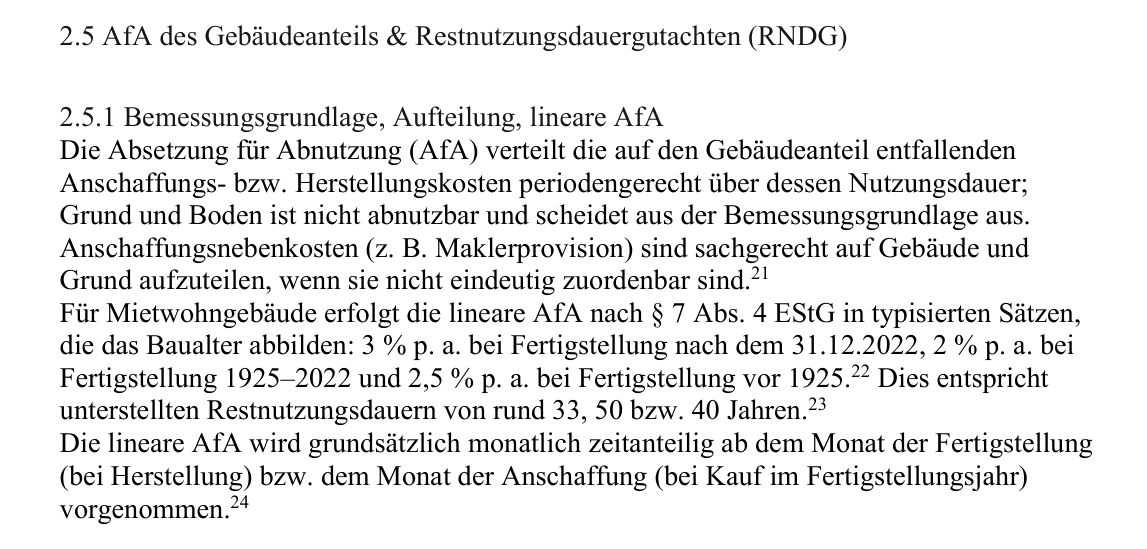
Das ist die Fachsprache. Die folgenden Abschnitte übersetzen den Auszug Schritt für Schritt.
Schritt 1: Nur das Gebäude zählt, der Boden nicht
Ein Grundstück nutzt sich nicht ab. Deshalb wird der Kaufpreis gedanklich in zwei Teile zerlegt. Abschreiben dürfen Sie nur den Gebäudeanteil.
Schritt 2: Wie viel pro Jahr?
Das Gesetz legt pauschal fest, wie lange ein Wohngebäude hält. Daraus ergibt sich der jährliche Prozentsatz. Entscheidend ist das Baujahr.
Für die Beispielwohnung von 1985 heißt das: 2 % von 200.000 € sind 4.000 € Abschreibung pro Jahr, und das 50 Jahre lang.
Schritt 3: Was kommt davon bei Ihnen an?
Wer eine Wohnung voll finanziert, legt am Anfang meist jeden Monat etwas dazu. Die Miete deckt Zins, Tilgung und laufende Kosten nicht ganz. Im Beispiel fehlen 250 € im Monat. Die Abschreibung ändert daran auf dem Konto zunächst nichts, denn sie kostet Sie keinen Euro. Sie wirkt in der Steuererklärung, und von dort holen Sie sich einen Teil zurück.
Bei einem Grenzsteuersatz von 42 % bringt der Verlust von 3.250 € eine Steuererstattung von rund 1.365 € im Jahr. Das sind rund 115 € im Monat, die Sie sich zurückholen. Von den 250 € bleiben damit rund 135 € bei Ihnen.
Zum Vergleich: Ohne Abschreibung sähe das Finanzamt in dieser Wohnung einen Gewinn von 750 € im Jahr, obwohl auf Ihrem Konto Geld fehlt. Der Grund ist die Tilgung. Sie fließt vom Konto ab, zählt steuerlich aber nicht als Kosten. Erst die Abschreibung macht aus dem kleinen Gewinn einen Verlust, den Sie mit Ihrem Gehalt verrechnen können.
Sie müssen auf das Geld nicht bis zur Steuererklärung warten. Auf Antrag berücksichtigt das Finanzamt den Verlust schon bei der monatlichen Gehaltsabrechnung.
Merksatz
Die Abschreibung macht die Immobilie nicht billiger. Sie senkt den Betrag, den Sie jeden Monat selbst dazulegen.
Annahmen: Kaufpreis 250.000 € voll finanziert, 4,5 % Zins, 1,5 % Tilgung, 1.100 € Kaltmiete, 100 € nicht umlagefähige Kosten im Monat, erstes Jahr. Ohne Solidaritätszuschlag und Kirchensteuer. Der Grenzsteuersatz ist der Steuersatz auf Ihren zuletzt verdienten Euro.
Der Hebel: die Restnutzungsdauer
Die 50 Jahre aus dem Gesetz sind eine Pauschale. Ein Gebäude von 1985 mit alter Heizung, alten Leitungen und ungedämmter Fassade hält in diesem Zustand wirtschaftlich oft keine 50 Jahre mehr. Wer das mit einem Gutachten nachweist, darf schneller abschreiben.
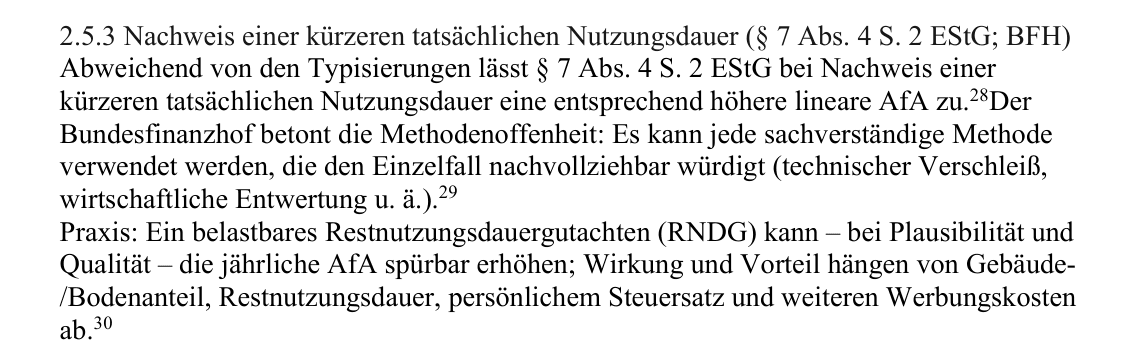
Übersetzt: Der Gebäudewert bleibt derselbe, er wird nur auf weniger Jahre verteilt. Stellen Sie sich das Gebäude als Haus aus Bausteinen vor. Das Haus bleibt stehen und Sie vermieten es weiter. Nur auf dem Papier geben Sie jedes Jahr einen Stein ab.
Aus eigener Erfahrung: Für zwei Wohnungen aus meinem Bestand haben Gutachter 18 und 21 Jahre Restnutzungsdauer ermittelt. Beide Fälle beschreibe ich im Beitrag AfA und Restnutzungsdauergutachten.
Und beim Neubau?
Für Neubauten gibt es zusätzliche Wege: 3 % statt 2 % pro Jahr, zeitlich befristet eine fallende Abschreibung von 5 % (bei Baubeginn zwischen Oktober 2023 und September 2029) und für besonders klimafreundliche Mietwohnungen eine Sonderabschreibung von weiteren 5 % in den ersten vier Jahren. Welche Variante passt, hängt vom Objekt ab und gehört in die Kalkulation vor dem Kauf.
Was Sie dabei wissen sollten
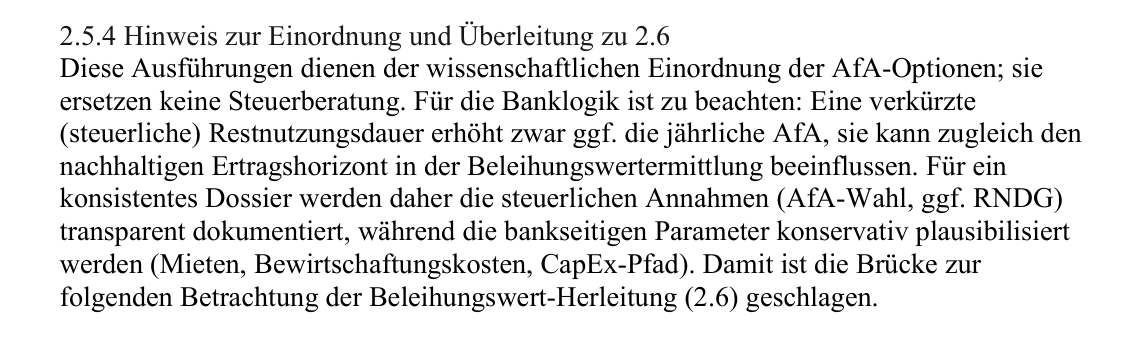
Die Abschreibung ist kein Trick, sondern geltendes Recht. Sie hat aber Bedingungen. Auch das steht in der Masterarbeit:
- Ein Gutachten kostet Geld und wird vom Finanzamt geprüft. Es lohnt sich vor allem bei älteren, nicht kernsanierten Gebäuden.
- Die Bank schaut mit. Eine kurze Restnutzungsdauer kann die Bewertung der Immobilie als Sicherheit beeinflussen. Steuer und Finanzierung müssen deshalb zusammen geplant werden.
- Beim Verkauf innerhalb von zehn Jahren erhöht die bis dahin genutzte Abschreibung den steuerpflichtigen Gewinn. Wer länger hält, verkauft nach heutiger Rechtslage steuerfrei.
- Der Vorteil hängt von Ihrem Steuersatz ab. Je höher Ihr Einkommen, desto mehr bringt jeder Euro Abschreibung.
Wichtig
Dieser Beitrag erklärt das Prinzip und ersetzt keine Steuerberatung. Die Zahlen sind vereinfachte Beispiele auf dem Rechtsstand der Masterarbeit (September 2025). Ihren konkreten Fall rechnet Ihr Steuerberater.
Zur Quelle
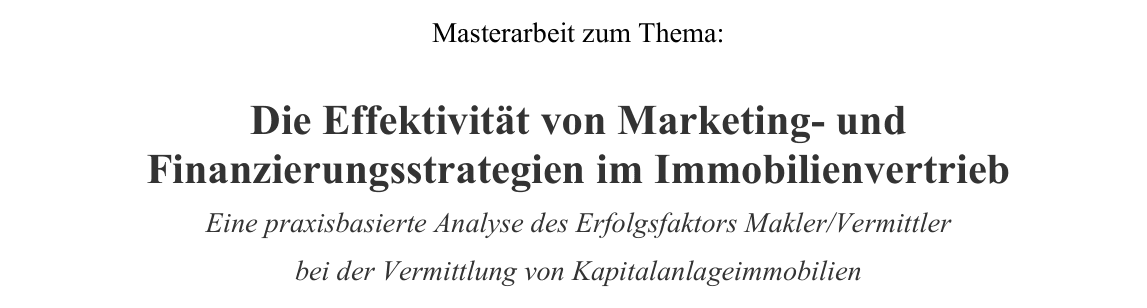
Dominik Holl: Masterarbeit im Studiengang Digital Entrepreneurship, Ostbayerische Technische Hochschule Amberg-Weiden, vorgelegt im September 2025. Die Auszüge stammen aus Kapitel 2.5.
Nächster Schritt
Sie möchten das Gelernte auf Ihre Situation übertragen?
Jede Immobilie ist anders, und jede Lebenssituation auch. Im persönlichen Gespräch übersetze ich die Theorie in konkrete Entscheidungen für Ihr Vorhaben. Kostenlos und unverbindlich.